
POTM Blog Edición #15, 2 de agosto de 2026
El último edificio donde se puede vivir
La edición #13 armo una escalera: mientras más vive una propiedad como casa, más se cotiza como tal. La edición #14 mostró por qué existe esa presión. Hay un peldaño más en esa escalera, y casi nadie lo cubre. Usted puede vivir en un tríplex o en un cuádruplex. Pero un dúplex es el último edificio donde la mitad que se queda todavía tiene el tamaño de una casa. Esta primavera, los compradores de San Francisco pagaron por esa diferencia. Los edificios que le dan menos a su dueño no se movieron.
Por Paulo Serna, agente de bienes raíces, Compass | Level Up Group · CA DRE# 02150409 · Publicado el 2 de agosto de 2026
Fuente de datos Pulso de Paulo, datos gobernados del MLS de SFAR
Hace dos ediciones segui la presión fuera del mercado de casas y hacia los condominios y TIC que más viven como casas. Cuando una casa de San Francisco se vende 23.8% sobre lo pedido en once días, los compradores que pierden no desaparecen. Se mueven hacia lo que todavía se siente como el hogar que querían. Esa edición terminó en una escalera: mientras más vive una vivienda como una casa, más se negocia ahora como una.
La edición pasada explico por qué existe esa presión. Los meses de inventario en toda la ciudad están en niveles que hacen de una guerra de ofertas la condición normal y no un ánimo pasajero. La escasez es el motor. La escalera es a donde va la presión.
Hay un peldaño más en esa escalera, y es del que casi nadie escribe. Pase el condominio, pase el TIC, y llega a un edificio con dos puertas de entrada. Un dúplex. En San Francisco suele ser un solo edificio eduardiano o estilo Marina dividido en un flat de arriba y uno de abajo. Esta primavera, los compradores de casas que quedaron fuera de precio lo encontraron.
Once primaveras, y luego esta
Los edificios de 2 unidades de San Francisco se vendieron una mediana de 11.7% sobre lo pedido entre marzo y fines de julio. En la misma ventana un año atrás se vendieron en lo pedido, exactamente. El año anterior, en lo pedido. El año anterior a ese, en lo pedido. Tres primaveras planas, y luego un salto que supera con amplitud el máximo anterior de estos datos, el 6.9% sobre lo pedido de la primavera de 2018. El sesenta y nueve por ciento se vendió sobre lo pedido, contra la mitad un año atrás, y el mediano se vendió en quince días en lugar de veintiuno, la primavera más rápida en los once años aquí registrados.

La escalera, completa
Ponga esa lectura junto a todo lo demás que hizo la ciudad esta primavera y el patrón de la edición #13 no solo se sostiene, se extiende con limpieza. Casas de toda la ciudad, 23.8% sobre lo pedido. Condominios de dos y tres recámaras en los distritos de casas, 14.6%. Edificios de dos unidades, 11.7%. TIC, 5.9%. Edificios de tres unidades, 5.8%. Condominios de toda la ciudad, 1.8%. El corredor del centro, justo en lo pedido. Y al fondo, los edificios de cuatro unidades, todavía cerrando un poco por debajo del precio de lista.
Lea la escalera desde arriba y no está ordenada por precio, ni por vecindario, ni por tamaño. Esta ordenada por cuánto se comporta cada propiedad como una casa. Un dúplex queda por encima de un TIC y justo por debajo de un condominio de distrito de casas, que es exactamente donde pertenece un edificio donde usted puede vivir.

En números
| Segmento | Precio mediano | $/pie cuadrado | Venta típica vs lo pedido | Parte sobre lo pedido | Ventas |
|---|---|---|---|---|---|
| Edificios de 2 unidades, 2026 | $2.15M | $813 | +11.7% | 69% | 114 |
| Edificios de 2 unidades, 2025 | $1.65M | $664 | en lo pedido | 50% | 117 |
| Edificios de 3 unidades, 2026 | $2.18M | $624 | +5.8% | 70% | 44 |
| Edificios de 3 unidades, 2025 | $2.00M | $549 | +0.2% | 58% | 33 |
| Edificios de 4 unidades, 2026 | $1.89M | $551 | 0.4% abajo | 47% | 34 |
| Edificios de 4 unidades, 2025 | $1.63M | $500 | 4.4% abajo | 17% | 23 |
| Todo 2 a 4 unidades, 2026 | $2.11M | $710 | +6.4% | 66% | 192 |
| Todo 2 a 4 unidades, 2025 | $1.69M | $615 | en lo pedido | 47% | 173 |
Cada unidad que agrega, el mercado la paga menos
La forma más clara de verlo es recorrer los tamaños de edificio uno por uno. Dos unidades: 11.7% sobre lo pedido. Tres unidades: 5.8% arriba, en sí un máximo para ese carril, que nunca había pasado de 2% en ninguna primavera de estos datos. Cuatro unidades: 0.4% por debajo. La misma ciudad, la misma primavera, las mismas condiciones de crédito, el mismo radio de veinte cuadras en muchos casos. La única variable que cambia es cuántas puertas de entrada tiene el edificio, y el mercado paga menos por cada una que agrega.

Dos notas honestas antes de que eso se vuelva un titular. Las muestras de tres y cuatro unidades son de 44 y 34 cierres. Eso es direccional, no robusto, y no voy a fingir lo contrario. Y el carril de cuatro unidades ha estado por debajo de lo pedido cada primavera desde 2022, así que su movimiento de 4.4% abajo a 0.4% abajo es una mejora real, pero no un giro.
El edificio al que puede mudarse
+11.7%
sobre lo pedido, mediana de $2.15M
edificios de 2 unidades; 69% se vendió sobre lo pedido, en 15 días, a un máximo de diez años de $813 el pie
El edificio que tiene que analizar
-0.4%
bajo lo pedido, mediana de $1.89M
edificios de 4 unidades; sigue siendo el único carril multifamiliar pequeño donde un comprador puede negociar precio
La parte que no es un efecto de mezcla
Una mediana puede engañar cuando las viviendas que se venden se hacen más grandes, y esta primavera así fue: la venta mediana de 2 unidades fue cerca de 10% más grande que la del año pasado. Así que el precio mediano, de $1.65M a $2.15M, está haciendo dos trabajos a la vez y no debería citarse solo. La cifra que pasa la prueba es el precio por pie cuadrado, que quita el tamaño de la ecuación. Los edificios de dos unidades pasaron de $664 el pie a $813, un salto de 22% y la lectura más alta en diez años, por encima incluso de los $789 de 2020. Sea lo que sea que está pasando aquí, no es un puñado de edificios más grandes disfrazando un promedio. Los compradores están pagando más por el mismo pie cuadrado.
Una segunda fuente, apuntando igual
Todo lo anterior viene de POTM Command, mi propia extracción gobernada del MLS de San Francisco. Es justo preguntar si una lectura independiente del mismo mercado dice lo mismo.
Compass público en julio su propio informe de San Francisco sobre 2 a 4 unidades, construido desde el mismo MLS pero medido de otra forma: ventanas de año completo en lugar de una primavera equivalente, y promedios donde yo uso medianas. Dos de sus páginas coinciden con la lectura anterior lo suficiente como para mostrarlas.
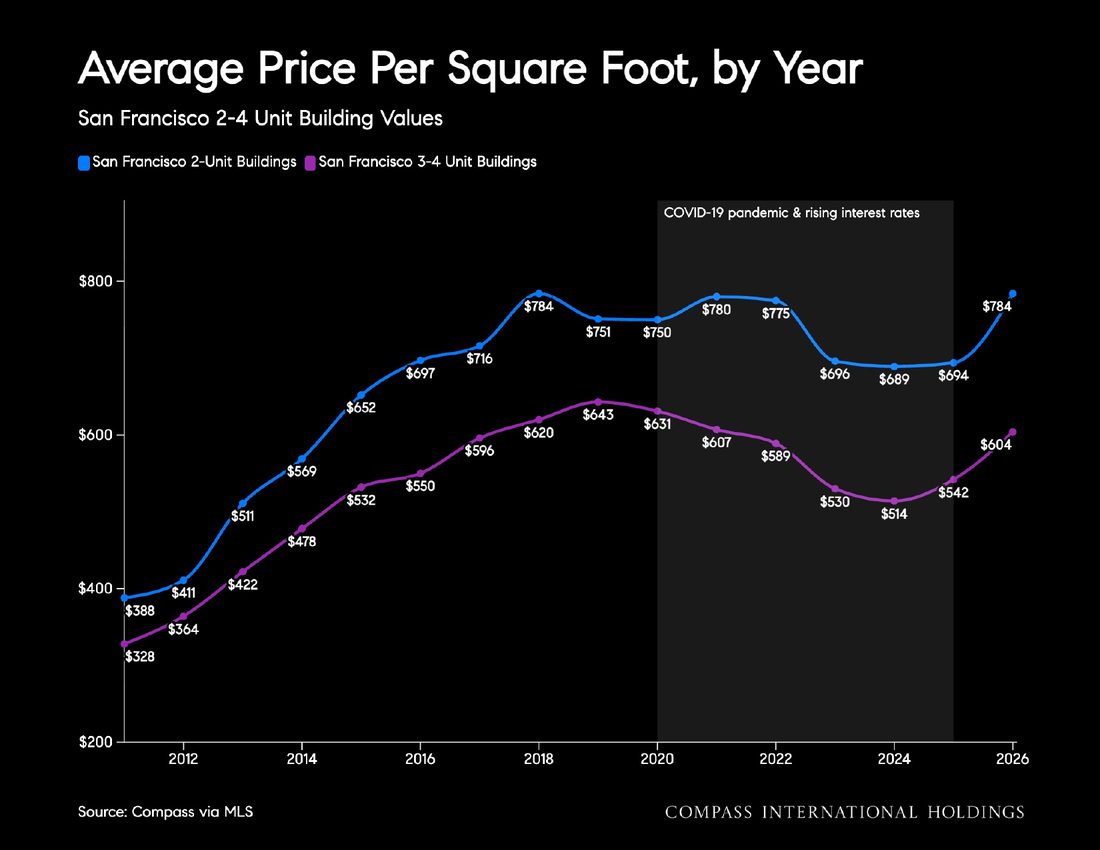
La primera es una serie de quince años de precio por pie cuadrado, y lleva la misma estructura de dos niveles. Los edificios de dos unidades están en $784 el pie en 2026, al nivel de su máximo histórico. Los de tres y cuatro unidades están en $604, todavía por debajo de los $643 que alcanzaron en 2019. Dos carriles, uno recuperado a un récord, el otro no.
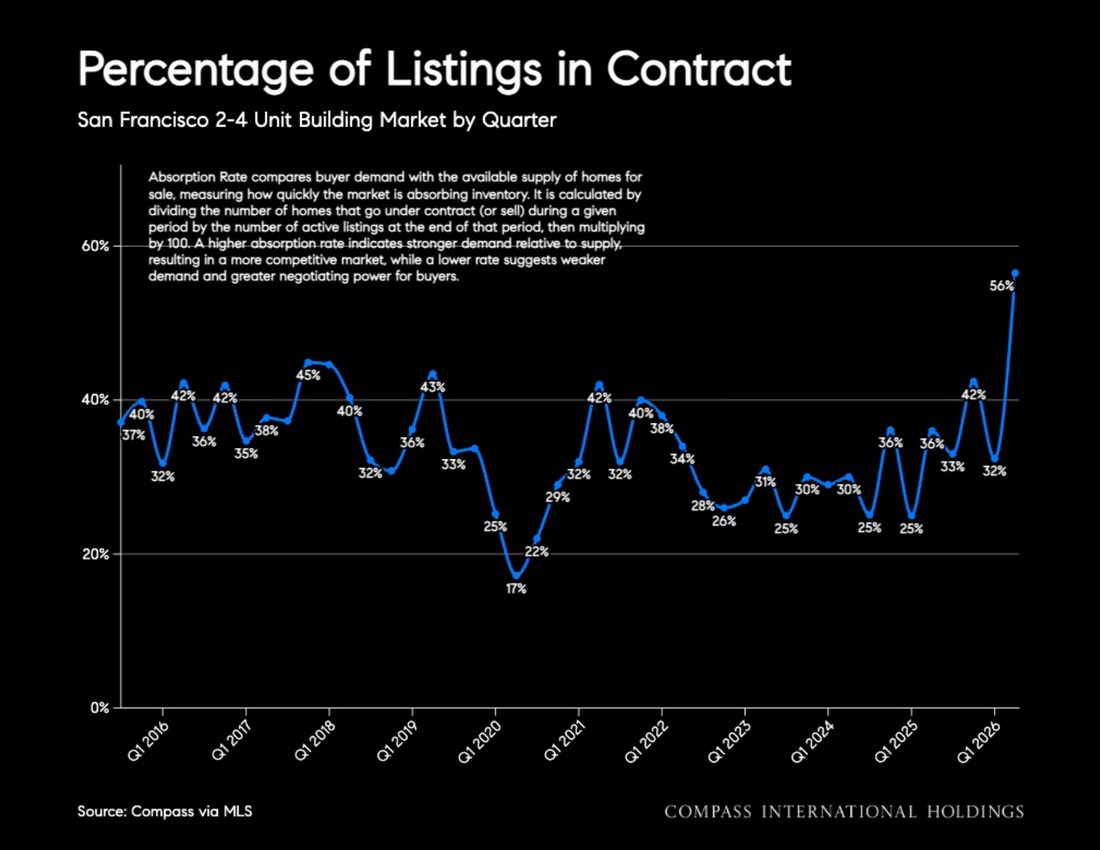
La segunda es la absorción, la parte de los listados bajo contrato. Compass lee 56% para el multifamiliar pequeño en el segundo trimestre de 2026, desde 32% el trimestre anterior y la cifra más alta en los diez años que cubre su gráfico. Su informe no comenta al respecto. Es el número más llamativo de esa sección, y es corroboración independiente de que la demanda por estos edificios salto esta primavera, en lugar de que la oferta simplemente se adelgazara bajo un nivel de interés plano.
Vale la pena nombrar una diferencia, porque explica por qué este gradiente no es ya de conocimiento común. Compass reporta los edificios de tres y de cuatro unidades como una sola línea combinada en sus gráficos principales. Esa es práctica corriente en el reporteo multifamiliar, y es exactamente lo que esconde el patrón de esta edición: combine un carril que hizo un máximo nuevo con uno que no, y el promedio no describe a ninguno. Su propia tabla de valores de doce meses, que si separa por número de unidades, muestra el mismo orden descendente que encontre: $665 el pie para los edificios de dos unidades, $625 para los de tres, $571 para los de cuatro.
Dos fuentes, ventanas distintas, metodos distintos, la misma forma.
Por qué el dúplex y no el de cuatro unidades
Esto es interpretación y no medición, y quiero ser claro sobre cuál es cuál. Los datos muestran el gradiente. No lo explican. Pero la explicación que encaja con cada número de esta edición es que el comprador marginal de un dúplex de San Francisco en 2026 no es un inversionista. Es un hogar.
Empiece por lo que el dueño realmente se queda, porque ahí empieza el gradiente. Nada impide que un comprador viva en un tríplex o en un cuádruplex; el multifamiliar pequeño es propiedad residencial y se financia como tal. Pero la parte del edificio que usted ocupa se encoge rápido. El dúplex mediano vendido esta primavera tenía 2,925 pies cuadrados, así que un flat ronda los 1,462. El tríplex mediano era más grande en total, 3,656 pies, pero eso son cerca de 1,218 por unidad. El cuádruplex mediano, 3,665 pies, sale en unos 916. Ahora ponga los precios al lado: el dúplex y el tríplex cuestan casi exactamente lo mismo, $2.15M contra $2.18M. Por el mismo dinero, el comprador del dúplex vive en cerca de veinte por ciento más vivienda. Ese es todo el argumento en una línea.
Todo lo demás se desprende de ahí. Un dúplex se financia más cerca de una casa que de un activo comercial. Se avalua contra otros edificios residenciales pequeños. Cuando una casa en el mismo vecindario cuesta $2.1M y requiere 24% sobre lo pedido para ganarla, un dúplex de $2.15M que viene con renta incluida y un flat del tamaño de una casa para vivir deja de parecer un producto de inversión y empieza a parecer una estrategia.
Un edificio de cuatro unidades no puede hacer ese argumento. Se analiza sobre una tasa de capitalización, y aunque el financiamiento sí mejoró de verdad, no mejoró lo suficiente para cambiar quién es el comprador. Compass ubica la tasa promedio multifamiliar en 6.9% en 2024, 6.5% en 2025 y 5.5% en lo que va de 2026. Ese alivio es real, y el carril de tres y cuatro unidades sí respondió. Pero responder no es lo mismo que revaluarse. El alivio de tasas levanto a los dos carriles; solo el carril con comprador de hogar hizo un máximo nuevo. El capital que persigue a San Francisco ahora mismo es riqueza de hogares buscando donde vivir, no rendimiento buscando retorno. Los edificios que pueden absorber el primer tipo se revaluaron. Los que necesitan el segundo mejoraron, y se detuvieron.
Qué hacer con esto
Si usted es dueño de un edificio de dos unidades, esta es la posición de precio más fuerte que ese carril ha tenido en una década, y es más fuerte de lo que sugieren los titulares multifamiliares, porque esos titulares lo promedian a usted junto con los de cuatro unidades que nunca se movieron. Póngale precio como la propiedad cercana a una casa que es, no como un edificio de apartamentos pequeño.
Si está comprando uno, presupueste desde ventas cerradas y no desde precios de lista, la misma lección que los compradores de casas aprendieron hace dos años, y espere compañía en la casa abierta. Y si el edificio viene con un inquilino en el lugar, eso no es una nota al pie. El control de renta y las protecciones de causa justa de San Francisco siguen al edificio, no al vendedor. La mudanza del dueño tiene requisitos estrictos, periodos de espera y exposición real. Una compensación al inquilino es una negociación regulada con una persona que tiene un hogar. Cada una de esas cosas pertenece a su presupuesto y frente a un abogado calificado de propietario e inquilino antes de que usted escriba una oferta, no después. Yo no lo soy, y nada de esto es asesoría legal.
Y si los números no funcionan una vez que ha costeado todo eso con honestidad, la respuesta correcta puede ser esperar, o comprar la casa después de todo. Ese es un resultado real, y vale la pena llegar a el a propósito.
El arco que empezo con un titular de un millón sobre lo pedido termina, por ahora, en un edificio con dos puertas de entrada. Cada edición de ese arco ha descrito la misma fuerza desde un ángulo distinto, y este es el último peldaño al que esa fuerza todavía llega. Si el dúplex sostiene esta posición durante el otoño es la pregunta abierta, y depende de si los hogares que están comprando siguen encontrando que las cuentas valen la pena. Estaré siguiéndolo, y si usted es dueño de uno, está buscando uno, o está evaluando si un edificio pequeño cabe en su plan, esa es exactamente la conversación para la que estoy aquí.
Marcador del corredor de IA
Una lectura por edición del segmento más suave de la ciudad, los condominios cerca de las nuevas oficinas de IA, para que usted vea el giro mientras sucede.
| Edición | Fecha | Lectura | Llamado |
|---|---|---|---|
| #15 (esta edición) | 2 ago 2026 | Sin cambios al fondo de la misma escalera. Esta edición extendió el gradiente de sobreprecio hacia el multifamiliar pequeño, y el corredor sigue anclando el extremo bajo: justo en lo pedido, mientras los edificios de dos unidades superaron 11.7% y las casas 23.8%. El orden va por cuánto una propiedad vive como una casa, y una torre del corredor es lo más lejano a eso. | La apertura de compra se mantiene, y esta edición explica por qué persiste. |
| #14 | 29 jul 2026 | Leído esta vez por oferta, no por precio. Los meses de inventario de condominios y townhomes de la ciudad cayeron de 3.9 a 1.7 en un año y los listados activos de 772 a 480, así que hasta el carril más tranquilo de la ciudad ofrece menos donde elegir. Esta edición no volvió a medir el precio del corredor. | La apertura de compra se mantiene en precio; el estante detrás es más delgado. |
Ver las 12 lecturas anteriores
| Edición | Fecha | Lectura | Llamado |
|---|---|---|---|
| #13 | 25 jul 2026 | Se graduó al ensayo. De vuelta en lo pedido por primera vez desde 2022, tras tres primaveras cerca de 1% por debajo, y el reloj cambió: la mediana de días de mercado cayó de 38 a 19 y la proporción vendida sobre lo pedido casi se duplicó, de poco más de veinte a mediados de cuarenta. Precio en la par, velocidad al doble. | Espacio de negociación intacto; la ventana ahora se estrecha en velocidad, no en precio. |
| #12 | 21 jul 2026 | Sigue siendo el rincón tranquilo, y lo confirma. Los condominios del Distrito 9, SoMa, Mission Bay y South Beach, se vendieron justo en lista, cerca de 100%, con solo 31% sobre lo pedido en 836 ventas, mientras las casas de precio medio cerraron entre 123 y 127% de lista. Los condominios rara vez se listan bajos para iniciar una guerra, así que el sobreprecio nunca aparece. | La ventaja del comprador se mantiene donde no se usa la táctica de lista baja. |
| #11 | 17 jul 2026 | Sin moverse por la historia de las casas. Mientras el sobreprecio corrió un nivel debajo del núcleo trofeo, el corredor y el centro de condominios cerraron cerca de lo pedido, y los dos carriles planos que el campo nombró como candidatos a spillover, Hayes Valley y Lower Pacific Heights, siguieron calmados en datos cerrados. | Sigue siendo la apertura de compra más clara de la ciudad. |
| #10 | 14 jul 2026 | Sigue suave mientras el titular está en otra parte. La historia de junio de un millón sobre lo pedido es un mercado de casas del oeste y el centro, no las torres del corredor de IA. Los condominios del Distrito 9, SoMa, Mission Bay y South Beach, corrieron cerca de 10% bajo el año pasado aun con el volumen en alza. La actividad regresa al corredor; el precio no. | Sigue siendo la apertura de compra más clara de la ciudad. |
| #09 | 10 jul 2026 | Sigue siendo el piso suave en el punto medio. Los condominios del Distrito 9, SoMa, Mission Bay y South Beach, se vendieron cerca del 100% de lista con solo cerca del 36% sobre lo pedido en unas 290 ventas este año, mientras las casas de la ciudad corrieron cerca del 121% de lista. El carril más amplio de la ciudad sigue abierto. | La oportunidad de compra más clara se mantiene hacia la segunda mitad. |
| #08 | 5 jul 2026 | Sigue siendo el piso suave aun cuando la cima marca récords. Los condominios del Distrito 9, SoMa, Mission Bay y South Beach, se vendieron cerca del 100% de lista con mucho efectivo y poca competencia, mientras las casas de $5M+ marcaron un récord de volumen de la década cerca del 112% de lista con alrededor de 64% en efectivo. Efectivo sin multitud aquí. | Oportunidad de compra intacta donde no están las multitudes. |
| #06 | 25 jun 2026 | Sigue siendo el rincón tranquilo mientras el centro de casas corre caliente. Los condominios del Distrito 9, SoMa, Mission Bay y South Beach, se vendieron justo en lista, cerca de 100%, con solo 35% sobre lo pedido en 300 ventas, contra la franja de casas de $1.5M a $3M en 122 a 125% de lista. | La oportunidad de compra se mantiene donde no están las guerras de ofertas. |
| #05 | 21 jun 2026 | Efectivo, no calor. Los condominios del corredor cargan más efectivo que el promedio de condominios de la ciudad, cerca de 42% contra 37%, pero aun así se venden cerca del 98.7% de lista y solo cerca del 20% sobre lo pedido contra 45% en la ciudad. El efectivo se concentra aquí; la competencia no. | Espacio de negociación para compradores financiados. |
| #04 | 17 jun 2026 | Sigue siendo el piso suave mientras las casas se adelantaron. Corredor cerca de 98 a 99% de lista contra 103.8% en la ciudad y cerca de 123% unifamiliar en los últimos 30 días. | La oportunidad de compra se mantiene; la brecha con las casas solo se amplió. |
| #03 | 13 jun 2026 | Sigue al fondo de la tabla de sobreprecios. Venta sobre lista del corredor en cerca de 98 a 99% contra 103.6% en la ciudad, último año. | Oportunidad intacta para quien negocia. |
| #02 | 10 jun 2026 | Girando en los bordes. Los condominios de la ciudad tocaron 101.4% de lista en mayo; el inventario cayó de 905 a 584. Las torres del corredor siguen siendo el extremo suave. | Ventana estrechándose, no cerrada. |
| #01 | 7 jun 2026 | Suave. Solo 37 a 43% de los condominios de SoMa, Mission Bay y el centro se vendió sobre lo pedido. | La oportunidad de compra más clara de la ciudad. |
- Los edificios de dos unidades se vendieron una mediana de 11.7% sobre lo pedido esta primavera, contra exactamente en lo pedido en la misma ventana un año atrás. Es la lectura más alta en las once primaveras que cubren estos datos, y supera con amplitud el pico anterior de 6.9% en 2018.
- El gradiente es la historia. Ordene cada tipo de vivienda de San Francisco por cuánto superó su precio pedido y obtiene una escalera: casas 23.8% arriba, condominios de distritos de casas 14.6%, edificios de 2 unidades 11.7%, TIC 5.9%, edificios de 3 unidades 5.8%, condominios de toda la ciudad 1.8%, y los edificios de 4 unidades todavía un poco abajo. Mientras más vive una propiedad como una casa, más se negocia ahora como una.
- El precio por pie cuadrado lo corrobora, y eso importa porque la venta mediana de 2 unidades también crecio cerca de 10% en tamaño. Por pie, los edificios de 2 unidades pasaron de $664 a $813, un salto de 22% y un máximo de diez años, por encima de los $789 de 2020. Es una revaluación real, no un efecto de mezcla.
- Los de cuatro unidades nunca se sumaron. Cerraron 0.4% bajo lo pedido, no se han vendido sobre lo pedido en ninguna primavera desde 2022, y todavía toman 26 días contra los 15 del dúplex. El financiamiento se alivio, de un promedio de 6.9% en 2024 a 5.5% en lo que va de 2026, y ese carril sí mejoró. Pero los edificios de tres y cuatro unidades siguen por debajo de su pico de 2019 por pie cuadrado mientras los de dos unidades igualaron su máximo histórico. El alivio de tasas levanto a los dos. Solo uno hizo un máximo nuevo.
- Una lectura independiente coincide. El propio informe de Compass de julio sobre 2 a 4 unidades muestra la misma estructura de dos niveles a lo largo de quince años, y lee la absorción en 56% en el segundo trimestre, la más alta en la década que cubre su gráfico. Combina los edificios de tres y cuatro unidades en una sola línea en sus gráficos principales, que es exactamente lo que mantiene este gradiente fuera de la mayoría de la cobertura multifamiliar.
- Lo que el dueño se queda es la razón más probable. Nada impide ocupar un tríplex o un cuádruplex, pero el dúplex mediano vendido esta primavera sale en unos 1,462 pies cuadrados por unidad, contra 1,218 de un tríplex y 916 de un cuádruplex, mientras un dúplex y un tríplex cuestan casi lo mismo, $2.15M contra $2.18M. Por el mismo dinero el comprador del dúplex vive en cerca de veinte por ciento más vivienda.
- Si usted es dueño de un edificio de 2 unidades, esta es la posición de precio más fuerte que ese carril ha tenido en una década. Si está comprando uno, presupueste desde ventas cerradas y espere compañía. Y si está comprando uno con un inquilino en el lugar, las preguntas de control de renta y causa justa no son un detalle que se resuelve después de la oferta.
- Las muestras de tres y cuatro unidades son de 44 y 34 cierres. Léalas como direccionales. La lectura de 2 unidades, con 114 cierres, no lo es.
Cada carril de esta edición está en vivo en el explorador del mercado. Cambie el tipo de propiedad a multifamiliar y lea su propia cuadra. Si es dueño o está comprando multifamiliar pequeño en San Francisco, la página de pequeños inversionistas es el complemento de esta edición.
Fuentes y lecturas relacionadas
- Encuesta de Permisos de Construcción del Census de EE. UU., que separa permisos de 2 y de 3 a 4 unidades
- Terner Center, UC Berkeley, sobre la viabilidad del multifamiliar pequeño
- Tema: casa, condominio o TIC, tres mercados distintos
- Condominio o TIC en San Francisco
- Pequeños inversionistas: dúplex, TIC y edificios de 2 a 4 unidades
- Cómo leo el mercado de San Francisco, el método detrás de estas cifras
Metodología y fuentes
Fuente: POTM Command, analítica gobernada del MLS, actualizada el 26 de julio de 2026. Ventas cerradas de San Francisco en ventanas de temporada equivalentes, del 1 de marzo al 24 de julio de cada año, la misma ventana usada en la edición #13 para que los carriles sean directamente comparables. El multifamiliar pequeño viene de la familia de ingreso residencial y multifamiliar del MLS: los edificios de 2 unidades son dúplex, los de 3 son tríplex y los de 4 son cuádruplex. Se excluyen los edificios de cinco o más unidades y las propiedades de varias unidades clasificadas como casas o condominios. Se excluyen las ventas con un precio reportado superior al doble del precio de lista como errores de captura, igual que los registros que no pasan el filtro de calidad de datos. Las cifras son medianas o tasas dentro de cada segmento. El margen típico sobre lo pedido es el precio mediano de venta respecto al pedido; una vivienda vendida 11.7% sobre lo pedido cerró en 111.7% de su precio de lista. La parte vendida sobre lo pedido siempre se etiqueta como una parte. Las cifras de casas, condominios y TIC en el gráfico de la escalera se citan de la edición #13 tal como se publicaron. Tamaños de muestra para 2026: 2 unidades 114 cierres, sólido; 3 unidades 44 y 4 unidades 34, ambos direccionales y etiquetados así donde aparecen. El tamaño mediano de los edificios de 2 unidades vendidos subió cerca de 10% año contra año, así que la cifra de precio por pie cuadrado es la lectura ajustada por mezcla y el precio mediano no lo es. Segunda fuente: las cifras y los gráficos atribuidos a Compass vienen de Compass, The San Francisco 2-4 Unit Apartment Building Market, julio de 2026, con datos hasta junio de 2026: la serie de precio por pie cuadrado en la página 17, la serie de absorción en la página 19, las cifras de tasas hipotecarias en la página 23 y la tabla de valores de doce meses en la página 25, fuente Compass vía MLS en todos los casos. Compass mide ventanas de año completo y trimestrales y usa promedios para el precio por pie cuadrado, mientras esta edición usa ventanas de primavera equivalentes y medianas, así que los dos conjuntos de cifras no son intercambiables ni se presentan como tales. Se muestran porque apuntan en la misma dirección desde un tratamiento distinto de los datos. Los gráficos se reproducen con atribución para comentario y comparación. Datos considerados confiables pero no garantizados, sujetos a cambio, corrección y revisión. Información general, no asesoría legal, fiscal ni financiera. Las reglas de control de renta, causa justa, mudanza del dueño y compensación al inquilino son especificas del edificio y del hogar; consulte a un abogado calificado de propietario e inquilino antes de basarse en ellas.
¿Qué significa este Pulso para su cuadra?
Dos casas a cinco cuadras pueden cargar riesgos muy distintos. Hablemos de su segmento específico, sin presión.